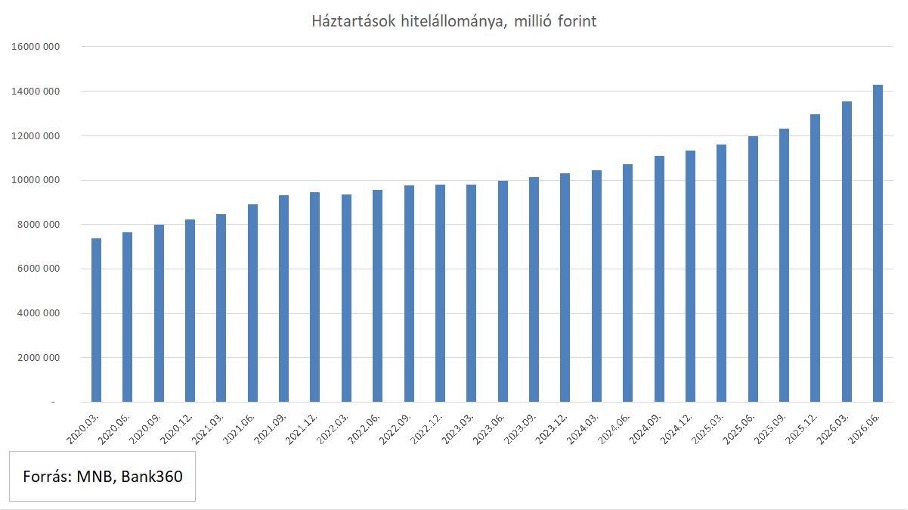
Látványosan emelkedett az év második negyedévében is a támogatott lakáshitelek aránya – derül ki a Magyar Nemzeti Bank Háztartások hitelállománya című negyedéves jelentése, amelyet a Bank360 dolgozott fel. A jelentés szerint a hazai háztartási hitelállomány 2026 II. negyedévének végére 14 292 milliárd forintra nőtt, ami éves alapon 19,4%-os emelkedést jelent. Az állományon belül változatlanul a forint alapú piaci lakáshitelek részaránya a legmagasabb, igaz, ez az arány az Otthon Start Program indulása óta folyamatosan csökken. Ezzel párhuzamosan az új folyósításokon belül a piaci lakáshitelek már csak a harmadik legjelentősebb részaránnyal rendelkeznek, lemaradva a támogatott lakáshitelek és a személyi hitelek mögött.
Ma reggel jelent meg a Magyar Nemzeti Bank (MNB) honlapján a 2026. II. negyedévre vonatkozó Háztartások hitelállományának alakulása című jelentés. A jegybanki adatsor szerint a szóban forgó időszak végén 14 292 milliárd forint volt a hazai háztartási hitelállomány, ami 5,7%-kal múlta felül az I. negyedév végén regisztrált 13 527 milliárd forintot. Év/év alapon az állomány ennél lényegesen nagyobb, mintegy 19,4%-os mértékben tudott növekedni, 2025. II. negyedév végén ugyanis még csak 11 968 milliárd forintot tett ki a háztartási hitelállomány.
A háztartási hitelállományon belül változatlanul a piaci kamatozású és egyéb lakáshitelek rendelkeznek a legnagyobb, 34,4%-os részaránnyal, igaz, ez 2,2 százalékpontos csökkenést jelent az I. negyedév végi 36,6%-os részarányhoz képest. Éves alapon még jelentősebb, 6,1 százalékpontos térvesztésről beszélhetünk, 2025. II. negyedév végén még a hitelállomány 40,5%-át tették ki a piaci kamatozású és egyéb lakáshitelek. Igaz, összegszerűen még így is a részállomány növekedéséről beszélhetünk, elvégre az egy évvel korábbi 4 844 milliárd forintos piaci lakáshitel-állomány az idei II. negyedév végére 4 911 milliárd forintra emelkedett, ami 1,4%-os növekedést jelent.
A piaci és egyéb lakáshitelek részarányának csökkenését egyértelműen az Otthon Start Program tavaly szeptemberi indulásával magyarázhatjuk. A tavalyi év II. – tehát a program indulása előtti utolsó – negyedév végén a támogatott lakáshitelek teljes állományon belüli aránya mindössze 10,5% volt, ami azóta folyamatosan emelkedik, és idén június végére elérte a 20,6%-ot. Ez a tendencia még látványosabban megmutatkozik a tárgynegyedévi folyósításokon belül, ahol is 2025. II. negyedévben 8,7%, 2026. II. negyedévben pedig már 39,9% volt a támogatott forint lakáshitelek súlya.
Ezzel párhuzamosan pedig a piaci és egyéb forint lakáshitelek folyósításon belüli részaránya a 2025. II. negyedévi 33,4%-ról az idei év II. negyedévi 11,1%-ra csökkent. Érdemes azonban megjegyezni, hogy a támogatott lakáshitelek folyósításának részaránya a most vizsgált időszakban már csökkenőben volt. Míg 2025. IV. negyedévben a folyósított állománynak a 43,5%-át tették ki a támogatott lakáshitelek, 2026. I. negyedévben pedig a 45,5%-át, addig a II. negyedévben már csak a fent említett 39,9%-át.
Az újonnan folyósított személyi hitelek részaránya a 2026. II. negyedévi folyósítások 28,6%-át tette ki, így a támogatott lakáshitelek mellett változatlanul ez a legjelentősebb hiteltípus. Sőt mi több, ez a mostani érték még meg is haladta az előző negyedévi 23,8%-os részarányt, igaz, az egy évvel korábbi 28,5%-os értékhez képest már nem beszélhetünk érdemi növekedésről. A forint alapú személy hitelek teljes állományon belüli részaránya már jóval állandóbb képet mutat, elvégre az 2026. II. negyedév végén 14,4%, 2026. I. negyedév végén 14,3%, 2025. II. negyedév végén pedig ugyancsak 14,3% volt.
A babaváró hitelt és a munkáshitelt is magában foglaló áruvásárlási és egyéb fogyasztási hitelek kategória folyósításon belüli részaránya 8% volt a vizsgált negyedévben, ami jelentős, 4,8 százalékpontos csökkenést jelent a 2025. II. negyedévben regisztrált 12,8%-hoz képest. A kategória súlya a meglévő állományon belül is csökkent, ugyanis az egy évvel korábbi, 21,3%-os részarány 2026. II. negyedévben 19,4%-ra mérséklődött.
Az idei év II. negyedévében 676 milliárd forintnyi tőketörlesztés történt, aminek a 39%-át a személyi hitelek visszafizetése tette ki. A tárgynegyedévi tőketörlesztésen belül a piaci kamatozású lakáshitelek aránya 23,5%-ot, az áruvásárlási és egyéb hiteleké 11,6%-ot, a folyószámlahiteleké pedig 11,5%-ot tett ki. A 2026. II. negyedévben történt 676 milliárd forint tőketörlesztésből 323,2 milliárd forint volt előtörlesztés, ami 47,8%-os részarányt jelent.
Csökkent a nem törlesztő hitelek aránya
Az idei év II. negyedévének végén a háztartási hitelek 0,9%-a volt 90 napon túli késedelemben, ami 0,1 százalékponttal kevesebb, mint az előző negyedévi adat. A forint alapú hitelek közül a személyi hitelek és a szabad felhasználású jelzáloghitelek körében volt a legmagasabb, 2,3%-os illetve 1,8%-os a 90 napon túli fizetési késedelemben lévő ügyletek aránya. A személyi hitelek esetében 0,4 százalékponttal mérséklődött a 90 napon túli fizetési késedelemben lévő állomány részaránya, míg a szabad felhasználású jelzáloghitelek esetében nem történt lényegi változás 2026. I. negyedévhez képest.
A 30 napon túli késedelemben lévő ügyletek állománya közel 203,4 milliárd forintot tett ki, ami a teljes állomány 1,4%-át teszi ki. Ez az érték 2026. I. negyedévben 1,5%, 2025. II. negyedévben pedig 1,6% volt.
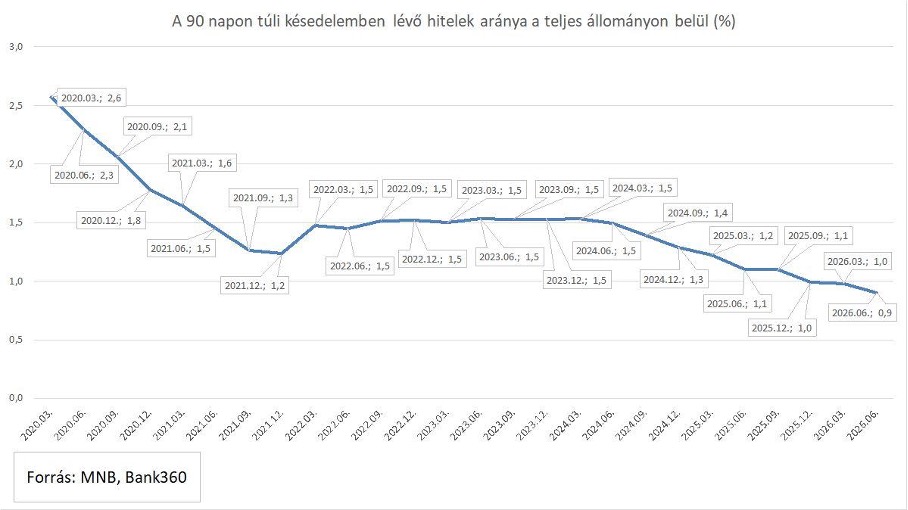
A vizsgált negyedév során az előző negyedévhez képest tovább csökkent, 1,1%-ról 1,0%-ra mérséklődött az átstrukturált hitelek részaránya. Ez összegszerű csökkenést is jelentett, hiszen 2026. I. negyedévben 153,5 milliárd, míg a II. negyedévben 148,8 milliárd forintot tett ki az átstrukturált hitelek állománya. Az átstrukturált hiteleken belül a 90 napon túl késedelmes állomány részaránya 0,3 százalékponttal 14,9%-ra mérséklődött.
Enyhe emelkedés a babaváró hitelnél
Az idei év II. negyedévének végén 2 453 milliárd forintot tett ki a babaváró hitelek állománya, ami 4,7%-os emelkedést jelent éves alapon. Ennél a konstrukciónál 0,8% volt a 30 napon túli, és mindössze 0,4% a 90 napon túl késedelmes állomány részaránya, ami lényegében megegyezik a korábbi negyedévekben regisztrált adattal. Az átstrukturált babaváró hitelek részaránya a 2025. II. negyedévi 0,2%-ról az idei év II. negyedévében 0,1%-ra mérséklődött.
A 2025 januárjában elindult munkáshitel állománya 208 milliárd forint volt az idei év II. negyedévében, ami 99,1%-os emelkedést jelent az előző év azonos időszakához viszonyítva. A vizsgált időszak végén az állomány 2,5%-a volt 30 napon túli késedelemben, ami mintegy 5,2 milliárd forintos állományt jelent. A 90 napon túli késedelemben lévő ügyletek részaránya 1,5% volt 2026. II. negyedév végén.
Forrás és képek: MNB, Bank360
Borítókép: magnific.com